橡胶输送带市场现状分析 橡胶原料价格波动下的行业变局
引言
橡胶输送带是矿山、港口、电力、建材、冶金等重工业领域不可或缺的物料搬运装备,其性能与成本高度依赖上游橡胶原料的供给与价格走势。天然橡胶与合成橡胶价格剧烈波动,叠加下游需求结构变化与环保政策趋严,橡胶输送带市场正经历深刻调整。本文从橡胶原料视角切入,系统分析当前橡胶输送带市场的供需格局、竞争态势与未来走向。
一、橡胶原料市场概况
1.1 天然橡胶:供给刚性约束与价格震荡
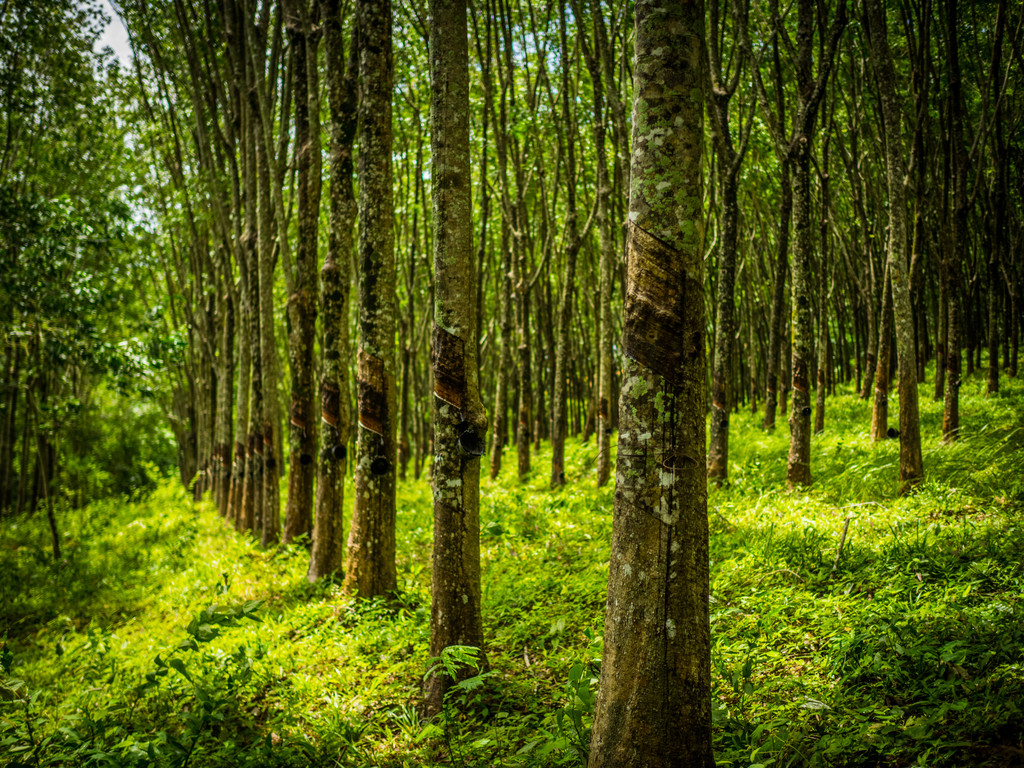
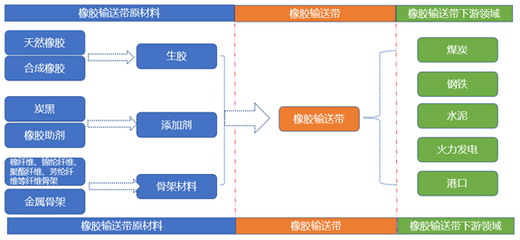
天然橡胶是输送带覆盖胶和芯层粘合胶的核心原料。全球天然橡胶产量约九成集中于东南亚,泰国、印度尼西亚、越南三国占比超过六成。主产区受极端天气(干旱、洪涝)频繁扰动,割胶周期缩短,加之部分胶园树龄老化、翻种进度滞后,供给端呈现明显刚性。2023年以来,天然橡胶期货价格在每吨12000至16000元区间宽幅震荡,成本传导压力持续向下游输送带企业释放。
1.2 合成橡胶:丁苯橡胶与顺丁橡胶的替代博弈
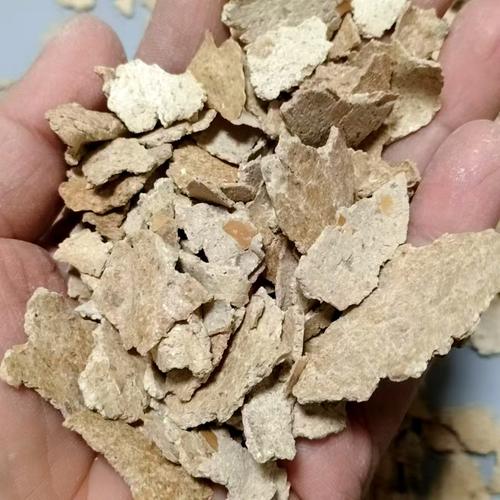
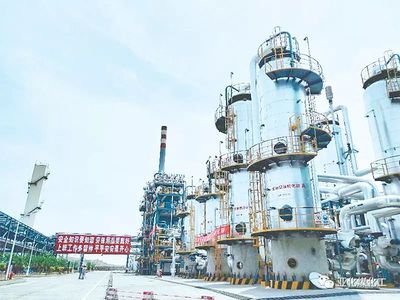
合成橡胶方面,丁苯橡胶(SBR)和顺丁橡胶(BR)是输送带胶料的重要组分。受原油价格波动和丁二烯单体成本影响,合成橡胶价格与天然橡胶形成动态比价关系。当天然橡胶价格高企时,输送带配方中合成橡胶替代比例上升,反之亦然。当前阶段,合成橡胶产能相对充裕,但高端牌号(如高性能溶聚丁苯橡胶)仍存在结构性供给缺口,制约了高端输送带产品的国产化替代进程。
1.3 辅料与骨架材料:炭黑、钢丝绳与织物
除生胶外,炭黑、氧化锌、促进剂等配合剂以及钢丝绳、聚酯帆布等骨架材料同样影响输送带成本。炭黑价格受煤焦油和乙烯焦油波动影响显著,而钢丝绳芯输送带所需的高碳钢丝则与钢铁行业景气度密切相关。原料端的多元波动使输送带企业的成本管理复杂度大幅提升。
二、橡胶输送带市场供需现状
2.1 需求端:下游行业分化明显
输送带需求与下游重工业开工率高度相关。矿山领域,煤炭产量维持高位但增量有限,金属矿开采受资源品位下降和环保约束影响,需求增长放缓;港口与电力领域,散货吞吐量稳中有升,但新建项目拉动效应减弱;建材与冶金领域受房地产调整拖累,输送带替换需求成为主力。整体来看,国内输送带市场已从增量扩张转向存量替换主导,年需求量趋于平稳。
2.2 供给端:产能过剩与结构性升级并存
国内橡胶输送带行业集中度偏低,规模以上企业众多,中小厂商同质化竞争激烈,普通织物芯输送带产能过剩问题突出。与此高端钢丝绳芯输送带、耐高温输送带、阻燃输送带等高附加值产品领域,头部企业凭借配方技术和工艺积累形成一定壁垒。原料价格波动加速了行业洗牌,缺乏议价能力和技术储备的中小企业面临更大的生存压力。
2.3 进出口格局
中国是全球最大的输送带生产国和出口国,产品远销东南亚、非洲、南美等资源开采活跃地区。出口市场对原料成本敏感度较高,当天然橡胶价格处于低位时,中国输送带的价格竞争力增强;反之,出口利润空间被压缩。近年来部分海外市场设置技术性贸易壁垒,对输送带的阻燃等级和环保指标提出更高要求,倒逼出口企业升级原料体系。
三、橡胶原料价格波动对输送带行业的影响
3.1 成本传导机制与滞后效应
橡胶原料占输送带生产成本的比重通常在30%至50%之间,是最大的单项成本。原料价格上涨时,输送带企业理论上可通过提价转移压力,但实际中下游客户(尤其是大型矿业集团)议价能力强,提价存在滞后性和幅度折扣。这种成本传导的不对称性导致输送带企业毛利率承压,尤其在原料快速上涨阶段,企业利润被显著挤压。
3.2 配方调整与技术创新驱动
原料价格波动客观上推动了输送带配方的优化调整。企业通过提高合成橡胶替代比例、优化炭黑品种搭配、引入再生胶等方式降低生胶用量。轻量化、长寿命输送带产品的研发加速,单位输送量的胶料消耗下降,部分对冲了原料涨价的影响。可以说,原料约束正在成为技术升级的倒逼力量。
3.3 库存策略与风险管理
面对原料价格的不确定性,头部输送带企业普遍加强原料库存管理和套期保值操作。部分企业通过在期货市场建立天然橡胶多头头寸锁定采购成本,中小企业则更多依赖灵活采购和缩短库存周期。原料风险管理能力正逐渐成为输送带企业核心竞争力的组成部分。
四、行业面临的挑战与机遇
4.1 主要挑战
其一,原料供给安全。 天然橡胶对外依存度高,主产区地缘政治与气候风险难以对冲,国内天然橡胶产量有限,原料安全缺乏充分保障。
其二,环保与碳约束。 输送带生产过程中的VOCs排放、废胶处理等环保问题日益受到监管关注,绿色原料和清洁生产工艺的改造成本不容忽视。
其三,低端产能出清缓慢。 普通输送带产能过剩导致价格战持续,行业整体盈利水平偏低,影响了研发投入能力。
4.2 发展机遇
其一,高端化替代空间广阔。 耐高温、阻燃、抗撕裂、节能型输送带在矿山深部开采、港口自动化等场景需求增长,高附加值产品将成为利润增长点。
其二,海外资源开发带动出口。 东南亚、非洲、南美矿业开发持续推进,为中国输送带出口提供增量市场,具备成本优势的企业有望受益。
其三,原料技术创新。 生物基橡胶、再生橡胶、高性能合成橡胶等替代材料的研发应用,有望降低对天然橡胶的单一依赖,重塑成本结构。
五、趋势展望与策略建议
5.1 市场趋势判断
短期来看,天然橡胶价格受主产区供给刚性和宏观因素影响,预计维持中高位震荡,输送带企业成本压力难以根本缓解。中期来看,行业集中度将稳步提升,具备原料管理能力、配方技术优势和高端产品布局的头部企业有望扩大市场份额。长期来看,绿色化、轻量化、智能化是输送带产品升级的主线,原料体系将向多元化、低碳化方向演进。
5.2 企业与行业策略建议
对输送带企业而言: 一是建立原料价格监测与套期保值机制,提升成本风险管理能力;二是加大高端产品研发投入,通过产品结构升级消化原料成本压力;三是优化供应链布局,探索与天然橡胶种植端或合成橡胶生产端的战略合作,增强原料保障能力;四是推进绿色配方和清洁生产,提前应对环保合规要求。
对行业层面而言: 应加快推动输送带行业标准升级,提高产品性能与环保门槛,倒逼低端产能退出;同时鼓励天然橡胶替代材料的研发攻关,降低原料对外依存度,增强产业链韧性。
##
橡胶原料是橡胶输送带市场的“成本之锚”与“创新之源”。当前原料价格波动与下游需求分化交织,输送带行业正处于从规模扩张向质量效益转型的关键阶段。唯有在原料管理、技术升级和产品结构优化上持续发力,企业才能在成本压力与市场机遇之间找到平衡,实现可持续发展。
如若转载,请注明出处:http://www.shark-36.com/product/31.html
更新时间:2026-10-24 16:05:24